
أخطاء الميزانية الشهرية تمنعك من الادخار
هل تشعر أن راتبك يختفي قبل نهاية الشهر دون أن تدخر شيئًا؟ في هذا المقال، نكشف لك أبرز أخطاء الميزانية الشهرية التي تمنعك من الادخار، وكيف تتجنبها بخطوات عملية.
هل تجد نفسك في نهاية كل شهر تتساءل أين ذهب راتبك؟ هل تقول لنفسك: "هذا الشهر سأدخر"، ثم تفاجأ بأنك لم تدخر شيئًا؟ إذا كنت تعاني من هذه المشكلة، فأنت لست وحدك. أخطاء الميزانية الشهرية التي تمنعك من الادخار هي السبب الرئيسي وراء شعورك بأن راتبك يتبخر دون أن تعرف كيف. في هذا المقال، سنكشف لك عن هذه الأخطاء الشائعة ونقدم لك حلولًا عملية لتتجنبها وتبدأ في الادخار بجدية. تابع القراءة لأن هذه المعلومات قد تغير علاقتك بالمال تمامًا.
لماذا تفشل ميزانيتك الشهرية؟
الميزانية الشهرية ليست مجرد أرقام على ورقة؛ إنها خارطة طريق لأموالك. لكن كثيرين يفشلون في تطبيقها لأنهم يقعون في أخطاء متكررة دون أن يدركوا ذلك. عندما كنت أعمل موظفًا براتب ثابت، كنت أعتقد أن إعداد ميزانية أمر سهل، لكنني كنت أرتكب خطأ عدم تتبع مصاريفي الفعلية، مما جعل ميزانيتي مجرد أرقام خيالية. في هذا القسم، سنستعرض الأخطاء الأساسية التي تجعل ميزانيتك غير فعالة.
الخطأ الأول: تقدير النفقات بدلاً من تتبعها
من أكبر الأخطاء التي يقع فيها معظم الناس هو تقدير مصاريفهم الشهرية دون تتبع حقيقي. تقول: "أعتقد أنني أنفق حوالي 500 ريال على الطعام"، لكن الحقيقة أنك تنفق 800 ريال. هذا التقدير الخاطئ يجعل ميزانيتك غير دقيقة، وبالتالي تفشل في تحقيق أهدافك الادخارية. الحل هو تتبع كل ريال تنفقه لمدة شهر كامل على الأقل، باستخدام تطبيقات مالية أو حتى دفتر بسيط.
الخطأ الثاني: نسيان حساب الادخار وصندوق الطوارئ
عند إعداد الميزانية، ينسى كثيرون تخصيص جزء للادخار أو صندوق الطوارئ. يعتبرون الادخار أمرًا ثانويًا، ويتم إنفاق المال أولاً ثم ادخار ما تبقى، وغالبًا لا يتبقى شيء. يجب أن يكون الادخار بندًا أساسيًا في ميزانيتك، وليس اختياريًا. القاعدة الذهبية هي: ادفع لنفسك أولاً. أي حوّل جزءًا من راتبك إلى حساب ادخار فور استلامه، قبل أن تبدأ في أي مصاريف أخرى.
الخطأ الثالث: تجاهل النفقات غير المنتظمة
هناك نفقات لا تأتي كل شهر، مثل صيانة السيارة، الهدايا، أو الفواتير السنوية. إذا لم تضع لها بندًا في ميزانيتك، فستفاجأ بها وتضطر إلى استخدام مدخراتك أو الاقتراض لتغطيتها. الحل هو تخصيص مبلغ شهري ثابت لهذه النفقات غير المنتظمة، ووضعه في حساب منفصل لاستخدامه عند الحاجة.
كيف تبني ميزانية فعالة تمكنك من الادخار؟
الآن بعد أن عرفت الأخطاء الشائعة، حان وقت التعرف على طريقة بناء ميزانية فعالة. هناك عدة طرق، لكن أشهرها وأكثرها مرونة هي قاعدة 50/30/20، التي تعمل بشكل رائع إذا طُبقت بشكل صحيح.
قاعدة 50/30/20: أساس الميزانية الناجحة
تقسم هذه القاعدة دخلك الشهري إلى ثلاثة أقسام: 50% للاحتياجات الأساسية مثل السكن والطعام والمواصلات، 30% للرغبات مثل الترفيه والمطاعم، و20% للادخار وسداد الديون. هذه القاعدة بسيطة وسهلة التطبيق، لكنها تحتاج إلى انضباط. إذا كان دخلك متقلبًا، كما في العمل الحر، يمكنك تطبيقها على متوسط دخلك الشهري، كما أفعل أنا شخصيًا.
خطوات عملية لبناء ميزانية شهرية ناجحة
إليك خطوات عملية ستساعدك على بناء ميزانية فعالة:
أسئلة شائعة (FAQ)
ما هي أكبر الأخطاء التي يقع فيها الناس عند إعداد الميزانية؟
أكبر الأخطاء هي تقدير النفقات دون تتبعها، ونسيان تخصيص بند للادخار، وتجاهل النفقات غير المنتظمة، وإهمال النفقات الصغيرة المتكررة.
كيف أبدأ في الادخار إذا كان راتبي لا يكفي؟
ابدأ ولو بمبلغ صغير، مثل 100 ريال شهريًا. المهم هو بناء عادة الادخار. راجع نفقاتك وقلل من الكماليات، وستجد أن هناك مجالًا للادخار.
هل قاعدة 50/30/20 تناسب الجميع؟
ليست مثالية للجميع، خاصة لذوي الدخل المنخفض أو المرتفع جدًا. لكنها نقطة بداية جيدة. يمكنك تعديل النسب لتناسب وضعك، مثل 60/20/20 إذا كانت احتياجاتك أكبر.
كيف أتعامل مع النفقات غير المنتظمة؟
خصص مبلغًا شهريًا ثابتًا لها في ميزانيتك، وضعه في حساب منفصل. عندما تأتي هذه النفقات، استخدم هذا المبلغ دون أن تؤثر على ميزانيتك العادية.
هل استخدام التطبيقات المالية آمن؟
نعم، إذا اخترت تطبيقات موثوقة من البنوك السعودية أو تطبيقات معروفة بسمعة جيدة. تحقق من تقييمات المستخدمين وسياسة الخصوصية قبل استخدامها.
حدد دخلك الصافي
احسب دخلك الشهري بعد خصم الضرائب والاشتراكات الشهرية.
تتبع مصاريفك لمدة شهر
سجل كل نفقاتك، مهما كانت صغيرة، لتعرف أين تذهب أموالك فعليًا.
صنّف نفقاتك
قسم نفقاتك إلى احتياجات ورغبات وادخار، بناءً على بيانات الشهر الماضي.
حدد أهدافًا واقعية
ضع أهدافًا ادخارية قابلة للتحقيق، وحدد المبلغ الذي تريد ادخاره كل شهر.
عن الكاتب
فلوس عرب
محرر مالي في فلوس عرب، يكتب بأسلوب عملي يبسّط المفاهيم المالية ويساعد القارئ على تطبيقها في حياته اليومية.
مواد ذات صلة
 إدارة المال
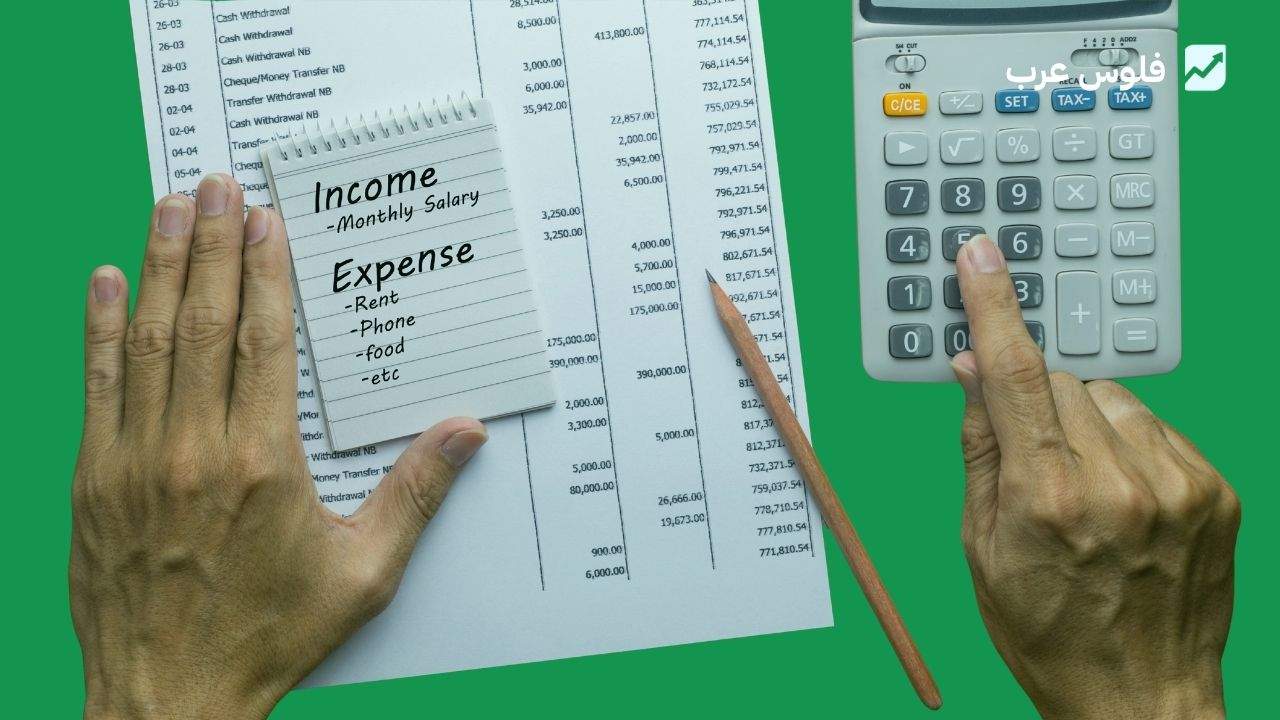
كيف تنظم مصاريفك الشهرية؟ دليل عملي لترتيب نفقاتك ومتابعتها وتقليلها
تنظيم المصاريف الشهرية ليس مجرد توفير، بل هو خطوة أساسية لتحقيق أهدافك المالية وتجنب الديون. في هذا الدليل، ستتعلم خطوات عملية لتتبع نفقاتك، وتقليلها، والتحكم في ميزانيتك بذكاء.
 إدارة المال
سداد بطاقة الائتمان: خطة عملية بدون فوائد متراكمة
تعرف على خطة عملية لسداد مستحقات بطاقتك الائتمانية في السعودية بذكاء، وتجنب الفوائد المتراكمة والوقوع في دوامة الديون، مع نصائح عملية وأمثلة واقعية.
 إدارة المال
كيف توزع راتبك أول يوم بالشهر
اكتشف الطريقة المثلى لتوزيع راتبك في أول يوم من الشهر، من تغطية الاحتياجات الأساسية إلى الادخار والاستثمار، مع أمثلة واقعية ونصائح عملية لتجنب الأخطاء المالية الشائعة.